Domain fahrtrichtungsumschalter.de kaufen?
Wir ziehen mit dem Projekt
fahrtrichtungsumschalter.de um.
Sind Sie am Kauf der Domain
fahrtrichtungsumschalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fahrtrichtungsumschalter.de kaufen?
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **

Ähnliche Suchbegriffe für Dispokredit
Top-Angebote
Produkte zum Begriff Dispokredit:
-
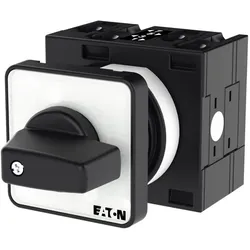
Eaton Wechsel-Umschalter TM-6-8370/EZAusführung=UmschalterPolzahl=6Mit Nullstellung=neinMit Rückzug in Nullstellung=neinBemessungsdauerstrom Iu=10 ABemessungsbetriebsstrom Ie bei AC-3, 400 V=0 ABemessungsbetriebsleistung bei AC-3, 400 V=6,59999999 kWSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=12Geeignet für Bodenbefestigung=neinGeeignet für Frontbefestigung=jaGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=neinKomplettgerät im Gehäuse=neinWerkstoff des Gehäuses=KunststoffAusführung des Betätigungselements=kurzer DrehgriffAnschlussart Hauptstromkreis=Schraubanschluss86,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
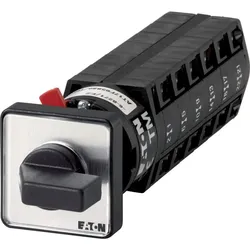
Eaton Wechsel-Umschalter T0-8-8372/EZAusführung=UmschalterPolzahl=8Mit Nullstellung=neinMit Rückzug in Nullstellung=neinBemessungsdauerstrom Iu=20 ABemessungsbetriebsstrom Ie bei AC-3, 400 V=11,5 ABemessungsbetriebsleistung bei AC-3, 400 V=4 kWSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=12Geeignet für Bodenbefestigung=neinGeeignet für Frontbefestigung=jaGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=neinKomplettgerät im Gehäuse=neinWerkstoff des Gehäuses=KunststoffAusführung des Betätigungselements=kurzer DrehgriffAnschlussart Hauptstromkreis=Schraubanschluss90,21 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
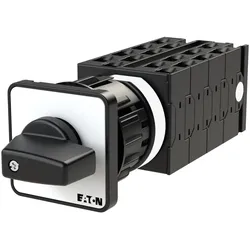
Eaton Wechsel-Umschalter T3-8-8372/ZAusführung=UmschalterPolzahl=8Mit Nullstellung=neinMit Rückzug in Nullstellung=neinBemessungsdauerstrom Iu=32 ABemessungsbetriebsstrom Ie bei AC-3, 400 V=23,69999999 ABemessungsbetriebsleistung bei AC-3, 400 V=12 kWSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=12Geeignet für Bodenbefestigung=jaGeeignet für Frontbefestigung=neinGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=jaKomplettgerät im Gehäuse=neinWerkstoff des Gehäuses=KunststoffAusführung des Betätigungselements=kurzer DrehgriffAnschlussart Hauptstromkreis=Schraubanschluss158,63 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
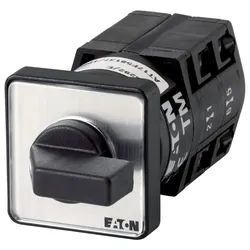
Eaton Wechsel-Umschalter TM-2-8221/EAusführung=UmschalterPolzahl=2Mit Nullstellung=neinMit Rückzug in Nullstellung=neinBemessungsdauerstrom Iu=10 ABemessungsbetriebsstrom Ie bei AC-3, 400 V=0 ABemessungsbetriebsleistung bei AC-3, 400 V=2,2 kWSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=12Geeignet für Bodenbefestigung=neinGeeignet für Frontbefestigung=jaGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=neinKomplettgerät im Gehäuse=neinWerkstoff des Gehäuses=KunststoffAusführung des Betätigungselements=kurzer DrehgriffAnschlussart Hauptstromkreis=Schraubanschluss38,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Kannst du den Dispokredit erklären?
Ein Dispokredit ist eine Art Kreditlinie, die von Banken eingerichtet wird. Es erlaubt dem Kunden, sein Girokonto bis zu einem bestimmten Betrag zu überziehen. Der Kunde kann den Dispokredit flexibel nutzen und muss nur Zinsen auf den tatsächlich in Anspruch genommenen Betrag zahlen. **
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
-
Wann lohnt sich ein Dispokredit?
Ein Dispokredit lohnt sich in der Regel nur, wenn man kurzfristig und überschaubar einen finanziellen Engpass überbrücken muss. Wenn man regelmäßig sein Konto überzieht, sollte man jedoch andere Finanzierungsmöglichkeiten in Betracht ziehen, da die hohen Zinsen beim Dispokredit langfristig sehr teuer werden können. Es ist wichtig, den Dispokredit nur für kurze Zeit und in geringem Umfang zu nutzen, um die Kosten niedrig zu halten. Zudem sollte man darauf achten, den Dispokredit schnellstmöglich wieder auszugleichen, um zusätzliche Zinskosten zu vermeiden. Letztendlich sollte man sich vor der Nutzung eines Dispokredits immer über alternative Finanzierungsmöglichkeiten informieren und abwägen, ob diese nicht günstiger sind. **
-
Kann man ein dispokredit kündigen?
Ja, ein Dispokredit kann in der Regel jederzeit von der Bank oder dem Kunden gekündigt werden. Der Kunde kann den Dispokredit kündigen, indem er den offenen Betrag zurückzahlt und die Bank informiert. Die Bank kann den Dispokredit kündigen, wenn der Kunde die vereinbarten Konditionen nicht einhält oder die Bonität des Kunden sich verschlechtert. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen. In einigen Fällen kann eine Kündigung des Dispokredits zu zusätzlichen Kosten führen. **

Wann ist ein dispokredit sinnvoll?
Ein Dispokredit kann sinnvoll sein, wenn man kurzfristig einen finanziellen Engpass überbrücken muss und keine andere Möglichkeit zur Verfügung steht. Zum Beispiel, wenn unerwartete Ausgaben auftreten oder das Gehalt noch nicht eingegangen ist. Allerdings sollte ein Dispokredit nur als vorübergehende Lösung genutzt werden, da die Zinsen in der Regel sehr hoch sind. Es ist wichtig, den Dispokredit schnellstmöglich zurückzuzahlen, um zusätzliche Kosten zu vermeiden. Langfristig ist es ratsam, auf andere Finanzierungsmöglichkeiten wie einen Ratenkredit umzusteigen, um die finanzielle Belastung zu reduzieren. **
Wie berechnet man einen Dispokredit?
Um einen Dispokredit zu berechnen, muss man zunächst den vereinbarten Überziehungszins mit dem überzogenen Betrag multiplizieren. Dieser Zinssatz wird in der Regel von der Bank festgelegt und kann je nach Anbieter variieren. Anschließend addiert man eventuelle Kontoführungsgebühren oder andere Kosten, die mit dem Dispokredit verbunden sind. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen für Überziehungskredite oft sehr hoch sind. Es empfiehlt sich daher, den Dispokredit schnellstmöglich auszugleichen, um zusätzliche Kosten zu vermeiden. **
Top-Angebote
Produkte zum Begriff Dispokredit:
-
Eaton Wechsel-Umschalter T3-2-8221/EAusführung=UmschalterPolzahl=2Mit Nullstellung=neinMit Rückzug in Nullstellung=neinBemessungsdauerstrom Iu=32 ABemessungsbetriebsstrom Ie bei AC-3, 400 V=23,69999999 ABemessungsbetriebsleistung bei AC-3, 400 V=12 kWSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=12Geeignet für Bodenbefestigung=neinGeeignet für Frontbefestigung=jaGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=neinKomplettgerät im Gehäuse=neinWerkstoff des Gehäuses=KunststoffAusführung des Betätigungselements=kurzer DrehgriffAnschlussart Hauptstromkreis=Schraubanschluss56,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Wechsel-Umschalter TM-5-8369/EZAusführung=UmschalterPolzahl=5Mit Nullstellung=neinMit Rückzug in Nullstellung=neinBemessungsdauerstrom Iu=10 ABemessungsbetriebsstrom Ie bei AC-3, 400 V=0 ABemessungsbetriebsleistung bei AC-3, 400 V=5,5 kWSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=12Geeignet für Bodenbefestigung=neinGeeignet für Frontbefestigung=jaGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=neinKomplettgerät im Gehäuse=neinWerkstoff des Gehäuses=KunststoffAusführung des Betätigungselements=kurzer DrehgriffAnschlussart Hauptstromkreis=Schraubanschluss73,05 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Wechsel-Umschalter TM-6-8370/EZAusführung=UmschalterPolzahl=6Mit Nullstellung=neinMit Rückzug in Nullstellung=neinBemessungsdauerstrom Iu=10 ABemessungsbetriebsstrom Ie bei AC-3, 400 V=0 ABemessungsbetriebsleistung bei AC-3, 400 V=6,59999999 kWSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=12Geeignet für Bodenbefestigung=neinGeeignet für Frontbefestigung=jaGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=neinKomplettgerät im Gehäuse=neinWerkstoff des Gehäuses=KunststoffAusführung des Betätigungselements=kurzer DrehgriffAnschlussart Hauptstromkreis=Schraubanschluss86,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Wechsel-Umschalter T0-8-8372/EZAusführung=UmschalterPolzahl=8Mit Nullstellung=neinMit Rückzug in Nullstellung=neinBemessungsdauerstrom Iu=20 ABemessungsbetriebsstrom Ie bei AC-3, 400 V=11,5 ABemessungsbetriebsleistung bei AC-3, 400 V=4 kWSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=12Geeignet für Bodenbefestigung=neinGeeignet für Frontbefestigung=jaGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=neinKomplettgerät im Gehäuse=neinWerkstoff des Gehäuses=KunststoffAusführung des Betätigungselements=kurzer DrehgriffAnschlussart Hauptstromkreis=Schraubanschluss90,21 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
-
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
-
Kannst du den Dispokredit erklären?
Ein Dispokredit ist eine Art Kreditlinie, die von Banken eingerichtet wird. Es erlaubt dem Kunden, sein Girokonto bis zu einem bestimmten Betrag zu überziehen. Der Kunde kann den Dispokredit flexibel nutzen und muss nur Zinsen auf den tatsächlich in Anspruch genommenen Betrag zahlen. **
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
Ähnliche Suchbegriffe für Dispokredit
-
Eaton Wechsel-Umschalter T3-8-8372/ZAusführung=UmschalterPolzahl=8Mit Nullstellung=neinMit Rückzug in Nullstellung=neinBemessungsdauerstrom Iu=32 ABemessungsbetriebsstrom Ie bei AC-3, 400 V=23,69999999 ABemessungsbetriebsleistung bei AC-3, 400 V=12 kWSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=12Geeignet für Bodenbefestigung=jaGeeignet für Frontbefestigung=neinGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=jaKomplettgerät im Gehäuse=neinWerkstoff des Gehäuses=KunststoffAusführung des Betätigungselements=kurzer DrehgriffAnschlussart Hauptstromkreis=Schraubanschluss158,63 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Wechsel-Umschalter TM-2-8221/EAusführung=UmschalterPolzahl=2Mit Nullstellung=neinMit Rückzug in Nullstellung=neinBemessungsdauerstrom Iu=10 ABemessungsbetriebsstrom Ie bei AC-3, 400 V=0 ABemessungsbetriebsleistung bei AC-3, 400 V=2,2 kWSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=12Geeignet für Bodenbefestigung=neinGeeignet für Frontbefestigung=jaGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=neinKomplettgerät im Gehäuse=neinWerkstoff des Gehäuses=KunststoffAusführung des Betätigungselements=kurzer DrehgriffAnschlussart Hauptstromkreis=Schraubanschluss38,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Wechsel-Umschalter TM-3-8222/EAusführung=UmschalterPolzahl=3Mit Nullstellung=neinMit Rückzug in Nullstellung=neinBemessungsdauerstrom Iu=10 ABemessungsbetriebsstrom Ie bei AC-3, 400 V=0 ABemessungsbetriebsleistung bei AC-3, 400 V=3,29999999 kWSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=12Geeignet für Bodenbefestigung=neinGeeignet für Frontbefestigung=jaGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=neinKomplettgerät im Gehäuse=neinWerkstoff des Gehäuses=KunststoffAusführung des Betätigungselements=kurzer DrehgriffAnschlussart Hauptstromkreis=Schraubanschluss49,15 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Krenz, Egon: Gestaltung und VeränderungGestaltung und Veränderung , Erinnerungen , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20231016, Produktform: Leinen, Titel der Reihe: Edition Ost##, Autoren: Krenz, Egon, Seitenzahl/Blattzahl: 352, Abbildungen: mit Abbildungen/Bildteil mit Personenregister, Keyword: Aufbruch und Aufstieg; Autobiografie Egon Krenz; Berlin; Bonn; China; DDR-BRD; DDR-Politik; DDR-Politiker; DDR-Politiker-Biografie; DDR-Staatsmann; Deutsche Demokratische Republik; Deutschland-Politik; Egon Krenz Biografie; Egon Krenz-Buch; Egon Krenz-Erinnerungen; Erich Honecker; FDJ-Funktionär; GDR; Glasnost; Herbst 1989; Kalter Krieg; Komm mir nicht mit Rechtsstaat; Kommunismus; Memoiren Egon Krenz; Michail Gorbatschow; Moskau; Ostdeutschland; Osten-Westen; Perestroika; Politbüro; Reformen; SED; SPIEGEL-Bestseller-Autor; Sowjetunion; Sozialismus; UdSSR; Walter Ulbricht; Wir und die Russen; Zeitgeschehen; deutsche Geschichte; deutsche Politik; deutsche Zeitgeschichte; großer Bruder, Fachschema: DDR~Deutschland / DDR~DDR / Erinnerung, Gespräch, Tagebuch~Deutsche Geschichte / 20. Jahrhundert~Linke (politisch)~Innerparteilich~Partei (politisch)~Politik / Recht, Staat, Verwaltung, Parteien~Internationale Zusammenarbeit~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Kalter Krieg~Krieg / Kalter Krieg, Fachkategorie: Memoiren, Berichte/Erinnerungen~Tatsachenberichte, allgemein~Demokratische Ideologien: Sozialismus, Mitte-links~Politische Führer und Führung~Politische Parteien~Zentralregierung: Politik~Internationale Beziehungen~Politische Kontrolle, Propaganda und Freiheitsrechte~Kalter Krieg~Biografien: Wirtschaft und Industrie, Region: Deutschland~Ostdeutschland, DDR, Sprache: Deutsch, Zeitraum: ca. 1945 bis ca. 1990 (die Zeit des Kalten Krieges), Thema: Entdecken, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Autobiografien: historisch, politisch, militärisch, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Das Neue Berlin, Verlag: Das Neue Berlin, Verlag: Das Neue Berlin, Produktverfügbarkeit: 02, Länge: 213, Breite: 152, Höhe: 40, Gewicht: 770, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Nachfolger: 9783360028051, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0600, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich ein Dispokredit?
Ein Dispokredit lohnt sich in der Regel nur, wenn man kurzfristig und überschaubar einen finanziellen Engpass überbrücken muss. Wenn man regelmäßig sein Konto überzieht, sollte man jedoch andere Finanzierungsmöglichkeiten in Betracht ziehen, da die hohen Zinsen beim Dispokredit langfristig sehr teuer werden können. Es ist wichtig, den Dispokredit nur für kurze Zeit und in geringem Umfang zu nutzen, um die Kosten niedrig zu halten. Zudem sollte man darauf achten, den Dispokredit schnellstmöglich wieder auszugleichen, um zusätzliche Zinskosten zu vermeiden. Letztendlich sollte man sich vor der Nutzung eines Dispokredits immer über alternative Finanzierungsmöglichkeiten informieren und abwägen, ob diese nicht günstiger sind. **
-
Kann man ein dispokredit kündigen?
Ja, ein Dispokredit kann in der Regel jederzeit von der Bank oder dem Kunden gekündigt werden. Der Kunde kann den Dispokredit kündigen, indem er den offenen Betrag zurückzahlt und die Bank informiert. Die Bank kann den Dispokredit kündigen, wenn der Kunde die vereinbarten Konditionen nicht einhält oder die Bonität des Kunden sich verschlechtert. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen. In einigen Fällen kann eine Kündigung des Dispokredits zu zusätzlichen Kosten führen. **
-
Wann ist ein dispokredit sinnvoll?
Ein Dispokredit kann sinnvoll sein, wenn man kurzfristig einen finanziellen Engpass überbrücken muss und keine andere Möglichkeit zur Verfügung steht. Zum Beispiel, wenn unerwartete Ausgaben auftreten oder das Gehalt noch nicht eingegangen ist. Allerdings sollte ein Dispokredit nur als vorübergehende Lösung genutzt werden, da die Zinsen in der Regel sehr hoch sind. Es ist wichtig, den Dispokredit schnellstmöglich zurückzuzahlen, um zusätzliche Kosten zu vermeiden. Langfristig ist es ratsam, auf andere Finanzierungsmöglichkeiten wie einen Ratenkredit umzusteigen, um die finanzielle Belastung zu reduzieren. **
-
Wie berechnet man einen Dispokredit?
Um einen Dispokredit zu berechnen, muss man zunächst den vereinbarten Überziehungszins mit dem überzogenen Betrag multiplizieren. Dieser Zinssatz wird in der Regel von der Bank festgelegt und kann je nach Anbieter variieren. Anschließend addiert man eventuelle Kontoführungsgebühren oder andere Kosten, die mit dem Dispokredit verbunden sind. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen für Überziehungskredite oft sehr hoch sind. Es empfiehlt sich daher, den Dispokredit schnellstmöglich auszugleichen, um zusätzliche Kosten zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.