Domain fahrtrichtungsumschalter.de kaufen?
Wir ziehen mit dem Projekt
fahrtrichtungsumschalter.de um.
Sind Sie am Kauf der Domain
fahrtrichtungsumschalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fahrtrichtungsumschalter.de kaufen?
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **

Wann bekomme ich Verlustvortrag?
Du bekommst einen Verlustvortrag, wenn du in einem Steuerjahr mehr Ausgaben hattest als Einnahmen und dadurch Verluste gemacht hast. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um deine Steuerlast zu reduzieren. Der Verlustvortrag wird normalerweise automatisch vom Finanzamt festgestellt und in deiner Steuererklärung berücksichtigt. Es gibt jedoch bestimmte Voraussetzungen und Fristen, die beachtet werden müssen, um einen Verlustvortrag geltend machen zu können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass du alle Möglichkeiten zur Nutzung deines Verlustvortrags ausschöpfst. **
Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
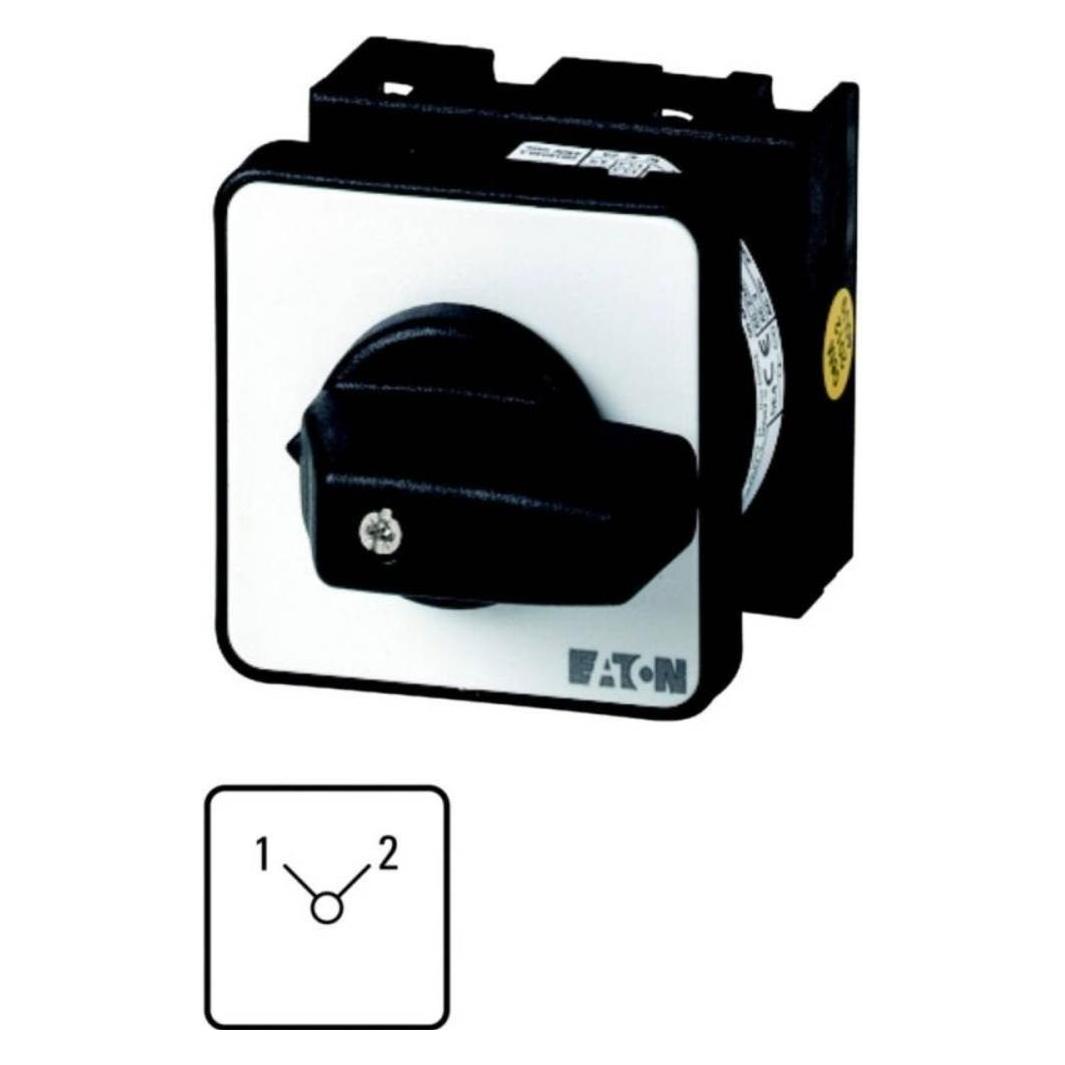
Eaton Nockenschalter Wechsel Umschalter Einbau 20 A, Schalter + Taster, GrauDer Eaton Nockenschalter Wechsel Umschalter ist ein zuverlässiges und robustes elektrisches Bauteil, das für den Einbau in verschiedene Anwendungen konzipiert ist. Mit einer Nennstromstärke von 20 A und einer maximalen Schaltspannung von 690 V eignet sich dieser Kippschalter ideal für industrielle und gewerbliche Anwendungen. Der Schalter ist kabelgebunden und bietet eine hohe Flexibilität bei der Installation. Das Gehäuse aus Kunststoff gewährleistet eine lange Lebensdauer und schützt die internen Komponenten vor äusseren Einflüssen. Mit einer Schutzart von IP65 ist der Schalter staubdicht und gegen Strahlwasser geschützt, was ihn für den Einsatz in anspruchsvollen Umgebungen prädestiniert. Der Schalter ist für Betriebstemperaturen von -25 °C bis +50 °C geeignet, was ihn vielseitig einsetzbar macht. Die Zertifizierungen nach internationalen Standards garantieren die Sicherheit und Zuverlässigkeit des Produkts. - Kippschalter mit 3 Polen (3P) - Schutzart IP65 für Staub- und Wasserbeständigkeit - Betriebstemperaturbereich von -25 °C bis +50 °C - Zertifiziert nach UL 60947-4-1 und IEC/EN 60947-3 - Kabelgebundene Übertragungstechnik für einfache Installation.44,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
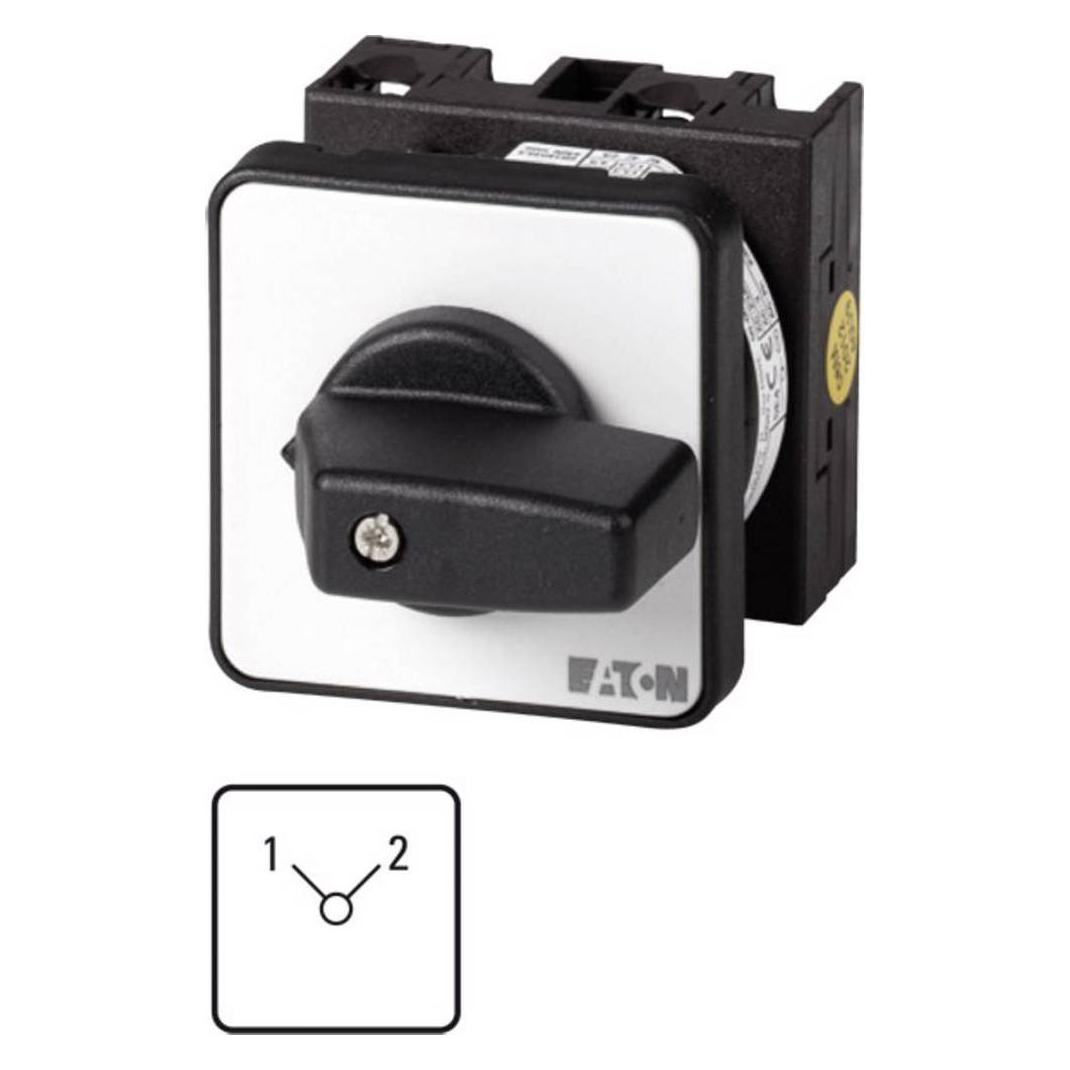
Eaton Nockenschalter Wechsel Umschalter Einbau 20 A, Schalter + Taster, Schwarz, GrauDer Nockenschalter Wechsel Umschalter Einbau 20 A von Eaton ist ein zuverlässiges und robustes Steuergerät, das für verschiedene Anwendungen in der Elektrotechnik konzipiert wurde. Mit einer Schutzart von IP65 ist dieser Schalter ideal für den Einsatz in anspruchsvollen Umgebungen, wo Staub und Wasser eine Rolle spielen. Der Schalter ist als rastender Umschalter ausgeführt und ermöglicht eine präzise Steuerung mit einem Schaltwinkel von 90 Grad. Er ist für eine Bemessungsbetriebsleistung von bis zu 6,5 kW bei 400 V geeignet und kann einen maximalen Schaltstrom von 20 A bewältigen. Die Bauform ist für den Einbau konzipiert, was eine einfache Integration in bestehende Systeme ermöglicht. Der Nockenschalter ist mit einem schwarzen Knebel und einem grauen Frontschild ausgestattet, was nicht nur funktional, sondern auch ästhetisch ansprechend ist. Die Einhaltung internationaler Normen und Bestimmungen gewährleistet eine hohe Qualität und Sicherheit im Betrieb. - Schutzart IP65 für den Einsatz in rauen Umgebungen - Rastendes Schaltverhalten ohne 0-Stellung - Geeignet für eine maximale Schaltspannung von 690 V - Einfache Montage durch Einbau-Bauform - Erfüllt internationale Normen wie IEC/EN 60947 und VDE 0660.30,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Blick Richtung Europa?Blick Richtung Europa? , Dreißig "außereuropäische" Objekte geben Antwort , Seitenbegrenzungsleuchten > Lichter & Leuchten , Erscheinungsjahr: 202409, Produktform: Leinen, Titel der Reihe: Römische Studien der Bibliotheca Hertziana##, Redaktion: Michalsky, Tanja~Weiß, Matthias, Seitenzahl/Blattzahl: 364, Abbildungen: 160 Abbildungen überw. in Farbe, Keyword: Art and Cultural History; Cultural history; Kulturgeschichte; Kunst- und Kulturgeschichte; Science; Wissenschaft, Fachschema: Kunstgeschichte~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften, Fachkategorie: Kunst: allgemeine Themen~Kunstgeschichte, Warengruppe: HC/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 30, Gewicht: 1260, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krenz, Egon: Gestaltung und VeränderungGestaltung und Veränderung , Erinnerungen , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20231016, Produktform: Leinen, Titel der Reihe: Edition Ost##, Autoren: Krenz, Egon, Seitenzahl/Blattzahl: 352, Abbildungen: mit Abbildungen/Bildteil mit Personenregister, Keyword: Aufbruch und Aufstieg; Autobiografie Egon Krenz; Berlin; Bonn; China; DDR-BRD; DDR-Politik; DDR-Politiker; DDR-Politiker-Biografie; DDR-Staatsmann; Deutsche Demokratische Republik; Deutschland-Politik; Egon Krenz Biografie; Egon Krenz-Buch; Egon Krenz-Erinnerungen; Erich Honecker; FDJ-Funktionär; GDR; Glasnost; Herbst 1989; Kalter Krieg; Komm mir nicht mit Rechtsstaat; Kommunismus; Memoiren Egon Krenz; Michail Gorbatschow; Moskau; Ostdeutschland; Osten-Westen; Perestroika; Politbüro; Reformen; SED; SPIEGEL-Bestseller-Autor; Sowjetunion; Sozialismus; UdSSR; Walter Ulbricht; Wir und die Russen; Zeitgeschehen; deutsche Geschichte; deutsche Politik; deutsche Zeitgeschichte; großer Bruder, Fachschema: DDR~Deutschland / DDR~DDR / Erinnerung, Gespräch, Tagebuch~Deutsche Geschichte / 20. Jahrhundert~Linke (politisch)~Innerparteilich~Partei (politisch)~Politik / Recht, Staat, Verwaltung, Parteien~Internationale Zusammenarbeit~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Kalter Krieg~Krieg / Kalter Krieg, Fachkategorie: Memoiren, Berichte/Erinnerungen~Tatsachenberichte, allgemein~Demokratische Ideologien: Sozialismus, Mitte-links~Politische Führer und Führung~Politische Parteien~Zentralregierung: Politik~Internationale Beziehungen~Politische Kontrolle, Propaganda und Freiheitsrechte~Kalter Krieg~Biografien: Wirtschaft und Industrie, Region: Deutschland~Ostdeutschland, DDR, Sprache: Deutsch, Zeitraum: ca. 1945 bis ca. 1990 (die Zeit des Kalten Krieges), Thema: Entdecken, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Autobiografien: historisch, politisch, militärisch, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Das Neue Berlin, Verlag: Das Neue Berlin, Verlag: Das Neue Berlin, Produktverfügbarkeit: 02, Länge: 213, Breite: 152, Höhe: 40, Gewicht: 770, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Nachfolger: 9783360028051, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0600, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
-
Wann bekomme ich Verlustvortrag?
Du bekommst einen Verlustvortrag, wenn du in einem Steuerjahr mehr Ausgaben hattest als Einnahmen und dadurch Verluste gemacht hast. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um deine Steuerlast zu reduzieren. Der Verlustvortrag wird normalerweise automatisch vom Finanzamt festgestellt und in deiner Steuererklärung berücksichtigt. Es gibt jedoch bestimmte Voraussetzungen und Fristen, die beachtet werden müssen, um einen Verlustvortrag geltend machen zu können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass du alle Möglichkeiten zur Nutzung deines Verlustvortrags ausschöpfst. **
-
Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.